 AI-Papers
- OpenAIがAIエージェント向けの決済基盤「ChatGPT Wallet」を発表し、エージェントがユーザーに代わって購入を完了できるようになりました
- 支払い前に品目と合計、使用カードを確認し、Face IDや指紋などの生体認証で承認する設計で、実際のカード番号は販売事業者に渡りません
- 提供開始は「dots」のChatGPT Pro加入者向けで、米国在住の18歳以上と米国発行の対象カードに限定されています
カード情報を渡さない決済
OpenAIは、AIエージェントが商品の購入を完了できる決済機能「ChatGPT Wallet」を発表しました。同社はこれを「ユーザーの実際のカード情報にアクセスせずにエージェントが支払える最初のウォレット」と説明しています。
利用の流れは、カードを一度登録すれば以降は支払い情報を再入力する必要がなく、購入ごとに承認するだけという形です。支払い前にユーザーは品目、合計金額、使用するカードを確認し、Face IDや指紋などの生体認証で確定します。承認のたびに、ユーザーが何を許可したかの記録が残ります。
決済はトークンで中継
決済そのものはカードネットワークが発行する代替トークンを介して行われます。実際のカード番号、セキュリティコード、有効期限はトークンに置き換えられるため、販売事業者やエージェントがこれらを受け取ることはありません。
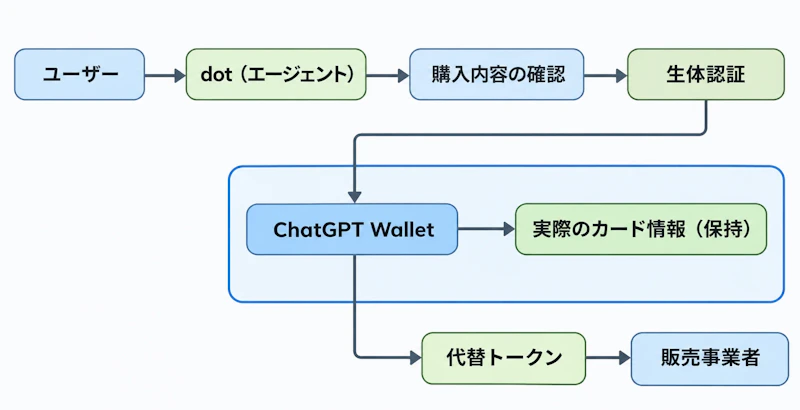
図1のように、承認を経た後にウォレット内でカード情報とトークンが分かれる構造です。購入はあくまで販売事業者から直接行われ、顧客との関係、価格設定、配送、返品、サポートはすべて事業者側に残ります。
カードに付随する既存のリワードや、不良品などに対する紛争解決の保護も維持されるとしています。決済手段を差し替えるのではなく、既存のカード決済の上に承認レイヤーを重ねる考え方です。
事業者に必要な準備
EC事業者がエージェント経由の購入を受け入れるには、サイト側の設定変更が必要になります。OpenAIは次の対応を挙げています。
- 自社のセキュリティ設定でChatGPTのエージェントをブロックしていないか確認する
- ChatGPT上の自社リスティングを取得し、価格と在庫を含む商品フィードを登録する
- Web Bot AuthをCDNやファイアウォールで設定し、署名付きリクエストを識別する
- 在庫確認やカート操作のためのプラグイン、またはWebMCPのツールを追加する
ブラウザ経由のアクセスだけであれば、プラグインも商品フィードも不要です。エージェントが外部のアプリやツールを操作する仕組みは各社が整備を進めており、Claudeに共同編集のSheetsとWhiteboards追加、MCP Appsで外部アプリ操作のように、同種の接続規格が広がりつつあります。
実務上の論点は不正検知です。ウォレットの決済トークンは既存のチェックアウトフローで使える一方、リスク判定の仕組みが正規のエージェント購入を誤って拒否する可能性があるため、OpenAIは決済事業者との調整を促しています。導入指針として「Commerce Partner Playbook」も公開されました。
提供はdotsから開始
提供は「dots」から始まり、ユーザーの dot が本人に代わって購入を完了する形になります。対象はChatGPT Pro加入者のうち、米国在住の18歳以上で、米国発行の対象カードを持つ利用者に限られます。今回の発表では、ChatGPT WorkやCodexへの展開については触れられていません。
連携先として、カードネットワークはAmerican Express、Mastercard、Visa、不正対策はForter、Riskified、Sardine、Signifyd、決済基盤はAdyen、Checkout.com、Stripeが名を連ねています。OpenAIは事業者、銀行、カードネットワークと協業しながら提供範囲を広げるとしています。
将来的には、上限金額やカテゴリ、期間といった条件を設定し、安全策を追加した上で購入を事前承認できる構想も示されました。週あたり12億人が利用するというChatGPTの規模を踏まえると、段階的な拡大の進み方が流通側の対応コストを左右します。
何が変わるのか
エージェントの用途は、これまで調査や文書・コードの生成が中心でした。決済レイヤーが加わることで、商品を探してから支払いを終えるまでを一つの対話で完結させる余地が生まれます。
ただし現時点の設計では、承認の判断は人間の側に残されています。カード情報をエージェントに渡さず、生体認証と承認記録を挟む構成は、自動化の範囲を意図的に絞った選択と読めます。EC事業者にとっては、エージェントからのアクセスを許可するかどうかと、不正検知の調整が先に向き合う課題になります。


