 AI-Papers
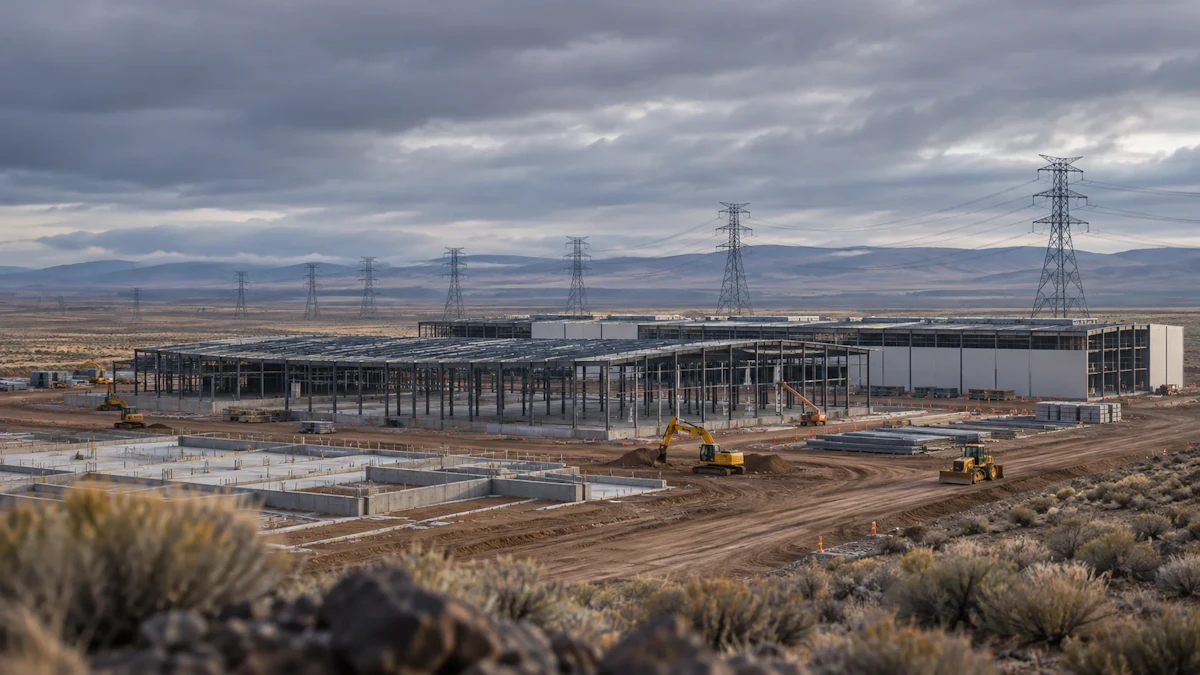
- 評価額309億ドルのCrusoeが、ワイオミング州南東部で建設途中だったデータセンター事業をGoogleへ売却したと11月6日に認めた
- Googleは当初この拠点の顧客になる交渉をしていたが、コストと工期への懸念から自ら開発主体となり、170億ドルを投じて整備する
- 最終的に10GW規模を目指した計画で、設備と電力の確保、地域の反発が独立系デベロッパーの制約として表面化した
売却の経緯
データセンター開発を手がけるCrusoe(本社デンバー、評価額309億ドル)は2026年11月6日、ワイオミング州南東部で進めていた未完成のデータセンター事業をGoogleに売却したと認めました。売却額は公表されていません。取引自体は2026年6月にBloombergが先に報じていたもので、今回Crusoe側が事実として確認した形です。
当初の構図は売却ではありませんでした。Googleはこのキャンパスにテナントとして入る交渉を進めていましたが、まとまりませんでした。報道によれば、Crusoeの体制下での建設コストと工期にGoogleが懸念を示し、その結果としてGoogle自身が開発を引き継ぐ流れになったとされています。
Googleはこのキャンパスの整備に170億ドルを投じる計画です。もともとの事業は2025年にCrusoeがBlackstone出資のTallgrassと組んで発表したもので、最終的に10GW(ギガワット)という、既存の大規模データセンターを桁で上回る規模を掲げていました。
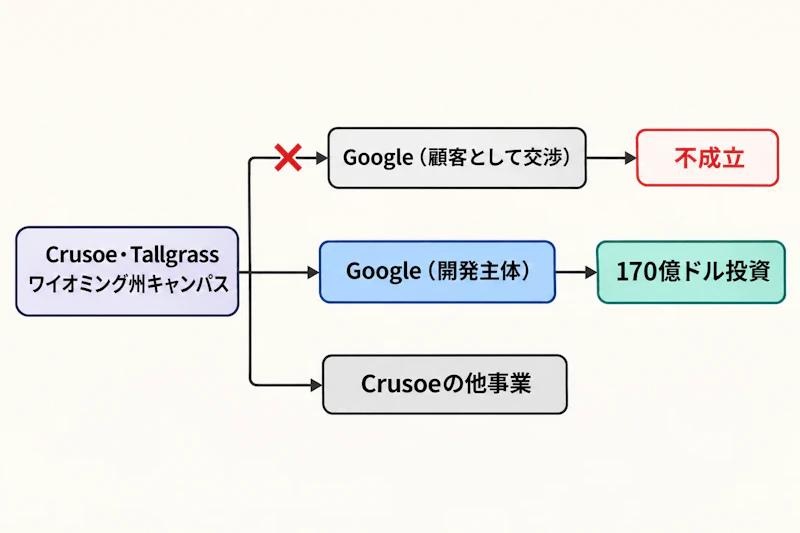
図1のように、顧客獲得の交渉が不成立に終わった地点から、開発主体そのものが入れ替わる結果につながっています。巨大クラウド事業者が賃借人ではなく所有者として参入するという、AIインフラ投資における役割分担の変化を示す例です。
独立系開発の難しさ
TechCrunchは今回の件を、独立系デベロッパーが巨大事業を期限内かつ予算内で仕上げることの難しさを示す事例として整理しています。具体的な制約として挙げられているのは、設備(機器)の調達と電力の確保です。10GW級の計画では変圧器や発電設備の納期そのものが工程を縛るため、資金が集まっても建設が進むとは限りません。
もう一つの要因が地域社会の反発です。記事は、住民の反対が強まることで開発がさらに複雑化すると指摘しています。水や電力の消費、送電線の新設をめぐる地元の争点は、立地選定と許認可の段階で工期に直接跳ね返ります。AI向け計算資源の需要が強いという前提は変わらないものの、それを物理的に建てる側では資金以外のボトルネックが効いているということです。
Crusoeの事業は継続
ワイオミング州の案件を手放したことは、Crusoeの事業全体の縮小を意味していません。Googleとの関係も続いており、テキサス州Amarillo近郊では引き続きGoogle向けのデータセンターを開発しています。資金調達も止まっておらず、2026年9月には39億ドルのラウンドを実施しました。TechCrunchはこの調達をワイオミング州での後退の後に実現したものと位置づけています。
同社の収益源は、顧客が自前のGPUを持ち込むスペースの賃貸、自社GPUの貸し出し、推論向け計算資源の販売という三本立てです。主要案件を整理すると次のようになります。
案件 | 規模・時期 | 相手先 |
|---|---|---|
ワイオミング州キャンパス | 最終10GW構想、Googleへ売却 | Google(170億ドルで開発) |
テキサス州Abilene | 段階的に建設 | Oracle、OpenAI |
Abilene隣接キャンパス | 900MW、初棟は2027年半ば稼働予定 | Microsoft |
クラウド契約 | 5年130億ドル(2026年9月、Bloomberg報道) | Jane Street |
顧客にはMetaも名を連ねます。2026年9月には取締役を3名追加し、そのうちRedwood Materials創業者でTeslaの取締役でもあるJB Straubelは2021年からの投資家で、Crusoeは後にStraubelのエネルギー貯蔵事業の最初の顧客になりました。創業者はChase Lochmiller(現CEO)とCully Cavnessで、もともとは焼却処分されるはずの天然ガスで動く暗号資産マイニング事業として始まった会社です。
計算資源コストへの影響
開発主体の交代は、計算資源を買う側にとっても無関係ではありません。独立系デベロッパーが抱えていた工期とコストのリスクをハイパースケーラーが自社の貸借対照表で引き受ける構図は、大規模容量の供給がより少数の事業者に集まる方向に働きます。供給が集中すれば、GPU時間やAPI単価の決まり方も、最終的にはその数社の設備投資判断に左右されやすくなります。
開発側が直面している納期と電力の制約は、利用側では価格と提供地域の形で返ってきます。モデル選定の段階で推論コストと提供リージョンを見比べる作業は、埋め込みモデル比較2026、日本語RAGでの選び方をJMTEBスコアとAPI運用から解説で扱ったような比較と地続きの論点です。ワイオミング州の案件は、その上流で何が詰まるのかを金額と規模の形で見せた事例と言えます。


