 AI-Papers
- OpenAIがGoogle CloudのModel GardenでGPT-6 Astra、GPT-6.1 Sol、GPT-6 Lunaの3モデルを提供開始、現時点はプライベートプレビュー
- Codex CLIとCodex Desktopのワークフローを同日からGoogleのGeminiプラットフォームに推論先として接続できる
- 購入はGoogle Cloud Marketplace経由で、利用額は既存のクラウドコミットメントを消費し請求書1枚にまとまる
競合クラウドでの提供開始
OpenAIは2026年10月21日、自社のフロンティアモデルとCodexのエージェント型ワークフローをGoogle CloudのModel Gardenで提供すると発表しました。Model Gardenは、Google Cloud上で基盤モデルを一覧して選べるカタログで、自社のGeminiと並んで他社モデルも扱われます。
検索と基盤モデル開発の両面で競合する2社が、企業向けの供給面では手を組んだ形になります。提供は一部の法人顧客を対象にしたプライベートプレビューから始まり、一般提供は数週間後を予定しています。OpenAIは発表の中で、Microsoftが引き続き主要なクラウドパートナーであることも明記しました。
提供される3モデル
Model Gardenに加わるのは、想定用途を分けた3つのモデルです。
モデル | 位置づけと想定用途 |
|---|---|
GPT-6 Astra | コーディング、コンピュータ操作、専門業務、科学研究など負荷の高い作業向け |
GPT-6.1 Sol | Astraに近い能力を低コストで提供。エージェント型のコーディングや専門業務向け |
GPT-6 Luna | 高速かつ低コスト。大量に処理する日常的なタスク向け |
Google Cloudは今回の発表にあわせて、主要なクローズドソースのLLM(Large Language Model)を3系統すべて扱える唯一のハイパースケーラーだと説明しています。利用企業は基盤を乗り換えずに、タスクの重さに応じてGeminiとGPT系を使い分けられる構成になります。
Codexの接続先が増える
同日から、手元のCodex CLIとCodex Desktopのワークフローを、推論の実行先としてGoogleのGeminiプラットフォームに直接つなげられるようになりました。開発者は使い慣れた操作のまま、推論を自社のGoogle Cloud環境側に寄せられます。Codexを起点とした開発の広がりはStack Overflow for Agentsの事例にも表れていました。
一方、法人向けのGemini for businessと、Googleのエージェント型開発環境であるGoogle Antigravityへの対応は「近日」とされ、具体的な時期は示されていません。
請求は既存の契約内で完結
調達の観点で効くのは課金の扱いです。OpenAIのモデルはGoogle Cloud Marketplaceから直接購入でき、利用額はGoogle Cloudの請求書1枚に集約されます。さらに、すでに結んでいるクラウドコミットメント(一定額の利用を事前に約束する契約枠)を消費し、プロバイダー横断のFlexible Savings Planにも算入されます。
これは、新規ベンダーの登録や与信、個別のセキュリティ審査を通さずにGPT系モデルを使い始められることを意味します。Vertex AIを標準基盤に据えた企業にとっては、契約と請求を変えないまま調達先を広げられる点が実利になります。
データ統制の仕組み
規制の厳しい業種を想定した統制機能も同時に示されました。
- プロンプト、コンテキスト、出力は顧客が指定したデータ境界内に留まり、基盤モデルの学習には使われない
- OpenAIのモデルはGoogle Cloudの専用インフラ上で動作する
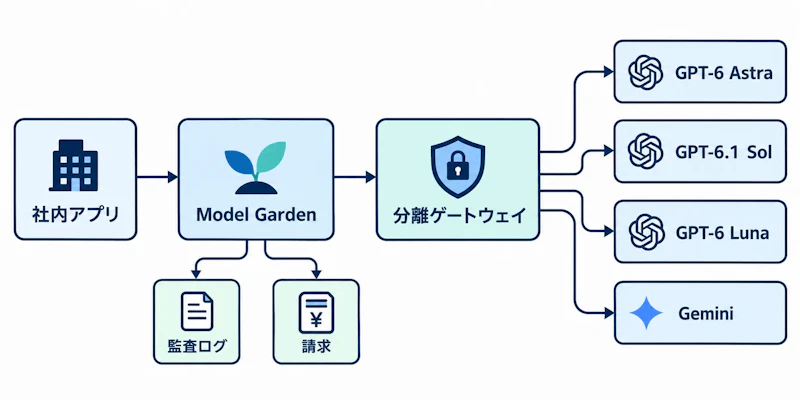
- 問い合わせは分離された堅牢なゲートウェイを経由し、第三者による無許可アクセスを防ぐ
- エージェントとモデルの各やり取りに認証済みIDを付与し、VPC Service Controlsと統合監査ログで保護する
データを一切保持しないZero Data Retentionの選択肢と、Confidential Computeへの対応は今後予定とされています。図1のように、モデルの選択からゲートウェイ通過、監査ログと請求までが同一のクラウド環境内で完結する構成です。
3大クラウドにGPTが並ぶ
この動きは単発ではありません。半年足らず前にMicrosoftがOpenAIの知的財産に対する独占ライセンスを失い、その翌日にAmazonがOpenAIモデルのホスティング計画を公表し、4月から提供を始めています。今回のGoogle Cloudへの供給で、米国の主要3クラウドすべてでGPT系モデルが調達可能になりました。
Google側の事情も明確です。Google Cloudの年換算売上成長率は第2四半期に約82%まで加速し、第1四半期の63%から伸びました。同じ四半期のクラウド成長はAmazonが37%、Microsoftが42%でした。Rampの集計では企業のAI支出の多くがOpenAIとAnthropicに向かっており、自社モデルの外側にある需要を取り込めることがGoogleの利点になります。
調達側に残る論点
利用企業にとっては、モデルの選択とクラウドの選択を切り離せる方向に進みます。これまで特定モデルを使うために別のクラウド契約や請求経路を増やしていた組織では、その手間が減る見込みです。
ただし現段階では確定していない要素が多く残ります。提供はプライベートプレビューで対象が限られ、料金水準は公表されていません。Zero Data RetentionとConfidential Computeは未対応で、Antigravityやビジネス向けGeminiへの展開時期も未定です。実際の調達判断は、一般提供後の価格と統制機能の内容を見てからになります。


